


Svět přepisuje energetickou mapu. Jádro se vrací, Čína drží strategické suroviny a krize v Hormuzském průlivu ohrožuje i potraviny
Největší energetický šok v moderních dějinách ukázal, jak zranitelná je světová ekonomika závislá na dovozu ropy, zemního plynu a dalších strategických surovin. Mezinárodní energetická agentura ve své nové zprávě World Energy Outlook 2026 popisuje energetiku, která se bude v příštích letech zásadně proměňovat. Do popředí se dostává domácí výroba energie, obnovitelné zdroje, návrat jaderné energetiky, elektrifikace a akumulace. Současně však roste spotřeba elektřiny, závislost na kritických nerostných surovinách a zranitelnost dodavatelských řetězců.
Mezinárodní energetická agentura (IEA) zveřejnila 19. listopadu 2026 nové vydání své každoroční analytické zprávy World Energy Outlook. Dokument patří k nejvýznamnějším mezinárodním podkladům pro hodnocení budoucího vývoje energetiky. Na základě rozsáhlého souboru energetických dat, modelování a několika scénářů ukazuje, jak se mohou v následujících letech proměňovat výroba, spotřeba, obchod s energiemi i investiční potřeby jednotlivých regionů.
Letošní vydání vznikalo v mimořádně komplikované situaci. Vážné narušení dodávek energetických surovin z Blízkého východu a omezení přepravy přes Hormuzský průliv zasáhly světové trhy v rozsahu, který podle IEA překonal všechny předchozí energetické šoky. Do konce října 2026 dosáhly kumulované ztráty dodávek ropy z oblasti Perského zálivu přibližně 2,8 miliardy barelů. Výpadky se dotkly také zemního plynu, jehož dodávky se snížily přibližně o 60 miliard metrů krychlových.
Zpráva přitom ukazuje, že důsledky krize mohou ovlivnit podobu světové energetiky na další desetiletí. Státy přehodnocují svou závislost na dovozu, hledají nové dodavatele a přepravní trasy a stále větší význam přikládají domácím energetickým zdrojům. Současně se snaží urychlit elektrifikaci, rozvoj obnovitelných zdrojů a akumulace. Do popředí se však znovu dostává také jaderná energetika a otázka dostupnosti strategických nerostných surovin, bez nichž se moderní energetický systém neobejde.
Energetická bezpečnost se vrací na první místo. Hormuzský průliv ukázal zranitelnost celého světa
Rozsah letošního narušení dodávek je mimořádný. Zvlášť citelně se projevilo na trhu s naftou, jejíž ceny překonaly rekordní hranici 200 dolarů za barel. Nafta představuje základní palivo pro nákladní dopravu, zemědělství, stavebnictví i značnou část průmyslu. Její zdražení se proto rychle přenáší do nákladů na přepravu zboží, výrobu a zásobování. Růst cen energií se tak postupně promítá do celé ekonomiky a dopadá také na konečné spotřebitele.
Světový energetický systém dokázal část výpadků absorbovat díky zásobám, mimořádnému uvolnění strategických rezerv koordinovanému IEA, alternativním přepravním trasám a vyšší produkci některých zemí mimo oblast Perského zálivu. Tyto možnosti však mají své limity. S postupným vyčerpáváním dostupných rezerv se stále větší část nákladů přenáší na odběratele prostřednictvím vyšších cen a omezení spotřeby.
Zranitelnost je geograficky velmi nerovnoměrná. Přibližně tři čtvrtiny světové populace žijí v zemích dovážejících ropu a zemní plyn. Před krizí směřovalo přes Hormuzský průliv do Asie přibližně 80 % ropy a téměř 90 % zkapalněného zemního plynu. Narušení této trasy proto zasáhlo především asijské ekonomiky, ale prostřednictvím globálního obchodu se jeho důsledky promítají také do Evropy a dalších částí světa.
Dopady krize zasahují i zemědělství a ceny potravin
Mimořádně závažné jsou dopady na výrobu hnojiv a následně na potravinovou bezpečnost. Před krizí pocházela přibližně čtvrtina světového vývozu čpavku a 40 % vývozu močoviny z Blízkého východu. Čpavek je základní surovinou pro výrobu dusíkatých hnojiv a zároveň vstupuje do výroby močoviny. Výpadky přepravy proto zasáhly dodavatelské řetězce, na nichž závisí zemědělství v mnoha částech světa.
Hnojiva se podílejí na produkci přibližně 50 % potravin spotřebovávaných na světě. Dostupnost a cena dusíkatých hnojiv tak mají přímý vliv na náklady zemědělců i výslednou úrodu. Pokud zemědělci kvůli vysokým cenám omezí aplikaci hnojiv nebo jejich nákup odloží, může se to projevit nižšími výnosy a následným růstem cen potravin. Největší riziko se týká rozvojových ekonomik závislých na dovozu těchto surovin, jejichž domácnosti mají omezené možnosti vyrovnat se s dalším zdražováním.
IEA upozorňuje, že energetická a potravinová bezpečnost jsou mnohem těsněji propojené, než se může na první pohled zdát. Zemní plyn je důležitou surovinou pro výrobu čpavku a omezení jeho dodávek může současně zdražovat samotnou výrobu hnojiv. Výpadky v přepravě tak působí dvojím způsobem, omezují dostupnost hotových hnojiv a současně zvyšují náklady na jejich výrobu v dalších regionech.
Hledání nových tras a scénář omezení přepravy přes Hormuzský průliv
Rozšiřování infrastruktury pro přepravu ropy představuje jednu z reakcí na současnou krizi. Podle IEA se připravují nebo zvažují nové ropovodní projekty s celkovou kapacitou přibližně 7 milionů barelů denně. Jejich realizace by si vyžádala investice kolem 40 miliard dolarů. Cílem je umožnit producentům v Perském zálivu dopravovat ropu na světové trhy i jinými trasami než přes Hormuzský průliv.
Zpráva přitom pracuje také se scénářem Low Hormuz Case (LHC), který modeluje možnost dlouhodobého omezení přepravy přes tento strategický průliv. Pokud by se podařilo dokončit plánované ropovody, zvýšit produkci mimo oblast Perského zálivu a současně snížit spotřebu dovážené ropy, mohla by potřeba přepravy přes Hormuzský průliv klesnout z přibližně 20 milionů barelů denně před krizí na 8,5 milionu barelů v roce 2030 a na méně než 2 miliony barelů denně v roce 2035.
Tento scénář však neznamená, že by svět přestal být závislý na ropě z Blízkého východu. I při tak výrazném omezení přepravy přes Hormuzský průliv by region zůstal největším vývozcem ropy na mezinárodní trhy. IEA současně upozorňuje, že alternativní přepravní trasy mohou být při pokračující nestabilitě regionu vystaveny podobným rizikům.
Obnovitelné zdroje a jaderná energetika získávají strategickou výhodu
Jedním z nejvýraznějších závěrů zprávy je posilující postavení obnovitelných zdrojů energie. Jejich rozvoj podporuje nejen snaha o snižování emisí skleníkových plynů, ale stále výrazněji také ekonomická a bezpečnostní hlediska. Solární a větrné elektrárny umožňují vyrábět energii z domácích zdrojů a omezovat závislost na dovozu paliv, jejichž dostupnost i cena mohou být ovlivněny geopolitickými událostmi.
Solární energetika zaznamenala mimořádný růst už v roce 2025. Výroba elektřiny z fotovoltaiky se meziročně zvýšila o 600 TWh. Šlo o třetí největší meziroční přírůstek výroby dosažený jakýmkoliv energetickým zdrojem v historii. Fotovoltaika zároveň poprvé přispěla k růstu celkové světové energetické spotřeby více než kterýkoliv jiný jednotlivý zdroj.
Podle scénářů IEA by obnovitelné zdroje mohly do roku 2035 pokrývat 45 až 50 % světové výroby elektřiny, oproti současným přibližně 33 %. Největší podíl na růstu bude mít solární energetika, následovaná větrnými elektrárnami. Významnou úlohu si zachovají také vodní elektrárny, bioenergie a geotermální zdroje, které mohou přispívat ke stabilitě a flexibilitě elektrizačních soustav.
Zajímavým zjištěním je rovněž současná výrobní kapacita světového průmyslu. Kapacity na výrobu fotovoltaických panelů a baterií dosahují přibližně dvojnásobku objemu, který byl instalován v roce 2025. Dostupnost výrobních kapacit podporuje konkurenci a přispívá k poklesu cen technologií. Pro země, které hledají rychlou cestu k posílení energetické bezpečnosti, tak vzniká příležitost rozšiřovat vlastní výrobu elektřiny bez nutnosti budovat rozsáhlou infrastrukturu pro dovoz dalších fosilních paliv.
Nový rozmach jádra připomíná reakci na krize v 70. letech
Vedle obnovitelných zdrojů se však do popředí vrací také jaderná energetika. IEA hovoří o jejím novém rozmachu, který připomíná období po energetických krizích v 70. letech minulého století. V polovině roku 2026 se po celém světě stavěly nové jaderné zdroje s celkovým výkonem téměř 90 GW. Takový rozsah výstavby nebyl zaznamenán více než 35 let.
Zájem o jadernou energetiku přitom výrazně přesahuje současné jaderné velmoci. Více než 50 zemí má plány nebo cíle týkající se rozvoje jaderné energetiky, případně vyjádřilo zájem o výstavbu nových reaktorů. Patří mezi ně státy v Africe, Evropě, na Blízkém východě i v jihovýchodní Asii. Vedle klasických elektráren se pozornost zaměřuje také na malé modulární reaktory, které mohou v budoucnu nabídnout další možnosti výroby elektřiny a dodávek tepla.
Podle IEA dosáhla světová výroba elektřiny z jádra v roce 2025 historického maxima. V provozu bylo více než 420 GW jaderného výkonu ve více než 30 zemích. Agentura současně zvýšila své výhledy budoucí jaderné výroby oproti předchozímu vydání World Energy Outlook. Očekává, že výroba elektřiny z jádra může v dalších letech růst rychleji než celková spotřeba elektřiny, což povede ke zvýšení jeho současného podílu přibližně 9 % na světové výrobě. Ve scénáři STEPS se podíl jádra do roku 2035 zvyšuje přibližně na 10 %.
Návrat jaderné energetiky souvisí především s její schopností poskytovat stabilní dodávky elektřiny nezávislé na aktuálním počasí. V kombinaci s obnovitelnými zdroji může pomáhat pokrývat rostoucí spotřebu a snižovat závislost na fosilních palivech. Pro řadu zemí představuje také způsob, jak posílit domácí výrobu a omezit vystavení výkyvům mezinárodních trhů.
Současně se ukazuje, že větší podíl obnovitelných zdrojů vyžaduje odpovídající rozvoj přenosových a distribučních sítí, akumulace a řízení spotřeby. Samotná instalace nových elektráren nestačí, pokud se vyrobená elektřina nedostane ke spotřebitelům v potřebném čase a množství.
Éra elektřiny přináší nové příležitosti, ale také závislost na kritických surovinách
Světová energetika postupně vstupuje do období, ve kterém bude elektřina zastávat stále významnější úlohu. Její spotřeba roste rychleji než celková energetická poptávka a tento trend se podle IEA v příštích letech ještě posílí.
Od roku 2019 rostla světová spotřeba elektřiny průměrně o 3,3 % ročně. Pro srovnání, světová ekonomika ve stejném období rostla o 2,9 % ročně a celková energetická spotřeba pouze o 1,5 %. Elektřina tak získává stále větší význam v průmyslu, dopravě, budovách i digitální infrastruktuře.
IEA předpokládá, že v příštím desetiletí vzroste její spotřeba o více než 10 000 TWh. Podíl elektřiny na konečné spotřebě energie by se měl zvýšit ze současných 23 % téměř k hranici 30 %.
Významnou roli bude hrát elektrifikace dopravy, vytápění a průmyslových procesů. Analýza IEA ukazuje, že při cenových podmínkách roku 2025 existuje ekonomicky konkurenceschopný potenciál elektrifikovat přibližně polovinu spotřeby fosilních paliv v silniční dopravě, zhruba polovinu vytápění budov založeného na fosilních palivech a téměř 40 % průmyslové spotřeby fosilních paliv využívaných k výrobě technologického tepla.
Současná energetická krize navíc urychluje rozhodování spotřebitelů. Prodej elektromobilů roste v řadě zemí Evropy, Asie i dalších regionů. Příklad Číny podle IEA ukazuje, jak výrazné dopady může mít dlouhodobá elektrifikace dopravy. Tamní vozový park elektromobilů již nyní snižuje spotřebu ropy přibližně o 1,5 milionu barelů denně.
Elektrifikace ovšem vyžaduje rozsáhlé investice do infrastruktury. Podle odhadů IEA bude do roku 2035 potřeba vybudovat přibližně 25 milionů kilometrů nových elektrických vedení a dalších 15 milionů kilometrů stávajících vedení vyměnit nebo modernizovat. Takový rozsah představuje mimořádné nároky na dodávky mědi, transformátorů, kabelů a dalších technologických komponent.
Dominance Číny v rafinaci nerostů vytváří novou strategickou zranitelnost
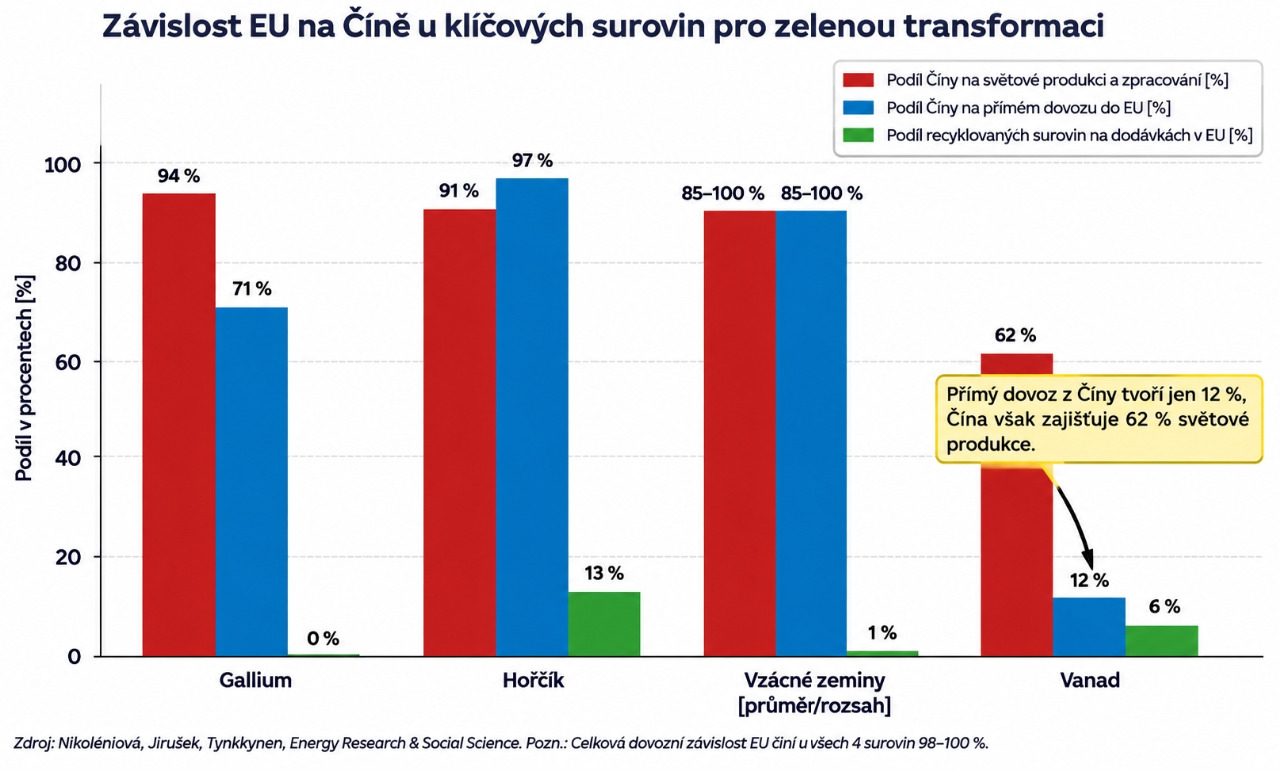
Právě zde se objevuje další významné bezpečnostní riziko, na které IEA ve zprávě výslovně upozorňuje. Moderní energetika, elektrifikace a rozvoj čistých technologií jsou stále závislejší na kritických nerostných surovinách. Jejich těžba a především zpracování jsou soustředěny do omezeného počtu zemí. Čína dnes zaujímá dominantní postavení v rafinaci 19 z 20 strategických nerostných surovin důležitých pro energetiku. Více než polovina těchto surovin navíc podléhá čínským vývozním kontrolám.
Taková koncentrace vytváří zranitelnost srovnatelnou s některými závislostmi na dovozu fosilních paliv. Fotovoltaické panely, baterie, větrné elektrárny, elektrická vozidla i moderní elektrické sítě potřebují suroviny, jejichž zpracování nelze jednoduše a rychle přesunout do jiných zemí. Diverzifikace dodavatelských řetězců proto bude vyžadovat nové investice do zpracovatelských kapacit, recyklace, technologických inovací a efektivnějšího využívání materiálů.
Energetická transformace tak přináší paradox. Zatímco rozvoj domácích obnovitelných zdrojů a jaderné energetiky může snížit závislost na dovozu ropy a zemního plynu, současně roste význam surovin a technologických komponent, jejichž dodávky jsou koncentrovány v několika málo zemích. Energetická soběstačnost se proto bude stále více odvíjet také od schopnosti zajistit materiály pro vlastní průmysl a technologie.
Umělá inteligence a datová centra kladou nové nároky na sítě i bezpečnost
Samostatnou kapitolu představuje rychlý rozvoj umělé inteligence a s ním spojené investice do datových center. Digitální infrastruktura se stává jedním z nových významných odběratelů elektřiny a její energetická náročnost bude v příštích letech rychle narůstat.
Podle scénáře STEPS se spotřeba elektřiny v datových centrech do roku 2030 zdvojnásobí a dosáhne přibližně 1 000 TWh. To odpovídá spotřebě elektřiny ve velké průmyslové ekonomice a představuje další významnou zátěž pro energetické soustavy.
Růst spotřeby přichází v době, kdy řada zemí současně řeší nedostatečnou kapacitu sítí, dlouhé povolovací procesy a omezené dodávky některých technologických komponent. Výstavba datových center tak bude stále více záviset na dostupnosti stabilního a cenově přijatelného elektrického výkonu.
Umělá inteligence však může energetice také pomáhat. Její využití při řízení sítí, předpovídání spotřeby, optimalizaci výroby a koordinaci akumulace může přispět k efektivnějšímu provozu celé soustavy. Zatímco energetická náročnost datových center představuje rostoucí výzvu, samotné digitální technologie mohou současně pomáhat lépe využívat dostupné zdroje.
Vedle kapacity infrastruktury se do popředí dostávají také bezpečnostní rizika. IEA uvádí, že počet kybernetických útoků na energetické společnosti celosvětově dosahoval v roce 2025 více než 2 000 týdně. Od roku 2022 bylo navíc zaznamenáno přibližně 3 000 rozsáhlých výpadků energetických služeb souvisejících s přírodními riziky, které zasáhly více než 850 milionů domácností a podniků.
Klimatické cíle, dostupnost energií a investice rozhodnou o dalším vývoji
Přestože se obnovitelné zdroje rozvíjejí rychleji a elektrifikace postupuje napříč ekonomikou, dosavadní vývoj stále neodpovídá potřebám ochrany klimatu. Zpráva IEA ukazuje, že samotné ekonomické výhody čistších technologií a snaha o energetickou bezpečnost nezaručují dostatečně rychlé snižování emisí.
Agentura pracuje s několika scénáři budoucího vývoje. Scénář CPS (scénář současných politik) vychází z již platných energetických politik a předpisů. STEPS (scénář deklarovaných politik) zohledňuje také konkrétní politická opatření, která vlády oznámily, ale dosud nepřijaly. Scénář ARC (případ dodatečných reakcí na energetickou krizi) počítá s výraznějšími reakcemi států na energetickou krizi, zatímco scénář NZE (scénář dosažení nulových čistých emisí do roku 2050) popisuje cestu k dosažení čistých nulových emisí v roce 2050. Zvláštní Low Hormuz Case (případ výrazného omezení přepravy přes Hormuzský průliv) pak zkoumá možnosti výrazného omezení závislosti na přepravě ropy přes Hormuzský průliv.
Rozdíly mezi jednotlivými variantami jsou značné. Ve scénáři CPS zůstávají globální emise CO₂ z energetiky přibližně na současné úrovni a vývoj směřuje k oteplení kolem 2,9 °C do roku 2100. Ve scénáři STEPS se předpokládané oteplení snižuje na 2,5 °C. Ani výraznější reakce států ve scénáři ARC nepřináší dostatečný obrat. Oteplení se v něm odhaduje na 2,4 °C.
Důležitým zjištěním je, že rychlejší rozvoj nízkoemisních technologií může být částečně kompenzován vyšší spotřebou uhlí. Některé země totiž v zájmu energetické bezpečnosti upřednostňují domácí zdroje, i když jsou emisně náročnější. Nová vlna národních klimatických závazků navíc podle IEA nepředstavuje v souhrnu významné zrychlení snižování emisí v energetice oproti předchozímu období.
Ve scénáři NZE, který popisuje cestu ke klimatické neutralitě v roce 2050, by měly obnovitelné a jaderné zdroje společně pokrývat téměř 90 % světové výroby elektřiny již v roce 2035. Pro srovnání, jejich současný podíl činí přibližně 42 %. Tento vývoj by vyžadoval mimořádně rychlé rozšiřování nízkoemisní výroby, zvyšování energetické účinnosti, elektrifikaci konečné spotřeby a rozvoj nízkoemisních paliv.
Energetická chudoba a drahá paliva brzdí rozvoj v nejchudších regionech
Vedle technologického rozvoje a investic do infrastruktury připomíná IEA také zásadní sociální rozměr energetiky. Přístup k elektřině a čistým způsobům vaření zůstává pro značnou část světové populace nedostupný.
Přibližně 720 milionů lidí stále žije bez přístupu k elektřině a téměř dvě miliardy obyvatel využívají při vaření znečišťující způsoby přípravy pokrmů. Největší část těchto lidí žije v subsaharské Africe, kde se nachází přibližně 90 % světové populace bez elektřiny a polovina lidí závislých na znečišťujících způsobech vaření.
Současná energetická krize může dosavadní pokrok zpomalit. Výpadky dodávek a růst cen zkapalněného ropného plynu ohrožují především domácnosti, které teprve přecházejí od tradičních paliv k čistším způsobům vaření. LPG přitom během posledního desetiletí umožnil přístup k čistému vaření přibližně třem čtvrtinám lidí, kteří jej nově získali. IEA upozorňuje, že vysoké ceny energií mohou vést k návratu k tradičním palivům, zejména dřevu a dalším pevným palivům, jejichž spalování zhoršuje kvalitu ovzduší a představuje zdravotní riziko.